Mua nhà lần đầu, câu hỏi khó nhất thường không phải là ngân hàng cho vay tối đa bao nhiêu, mà là mỗi tháng mình trả nổi bao nhiêu trong suốt 20 năm tới.
Lấy một ví dụ quen thuộc để tính cho dễ. Anh chị có 1 tỷ tiền tích lũy, muốn mua căn nhà 3 tỷ, và dự kiến vay thêm 2 tỷ từ ngân hàng trong 20 năm.
Câu hỏi lúc này không còn là có vay được 2 tỷ hay không, mà là khoản trả hàng tháng đó có làm cuộc sống hàng tháng bị ngộp hay không.
Tính nhanh với một ví dụ minh họa
Giả sử lãi suất minh họa là 9%/năm và trả đều trong 20 năm, tức 240 tháng, thì tiền trả hàng tháng cho khoản vay 2 tỷ vào khoảng 18 triệu đồng.
Nếu lãi suất sau đó tăng lên 12%/năm, tiền trả hàng tháng có thể lên khoảng 22 triệu đồng, tức tăng thêm khoảng 4 triệu đồng mỗi tháng.
Đây chỉ là con số minh họa theo phương thức trả đều, chưa tính phí thẩm định, phí trả nợ trước hạn, bảo hiểm khoản vay và việc lãi suất thả nổi thay đổi theo từng thời kỳ. Lãi suất và điều kiện thực tế cần kiểm tra trực tiếp tại ngân hàng vào thời điểm giao dịch.
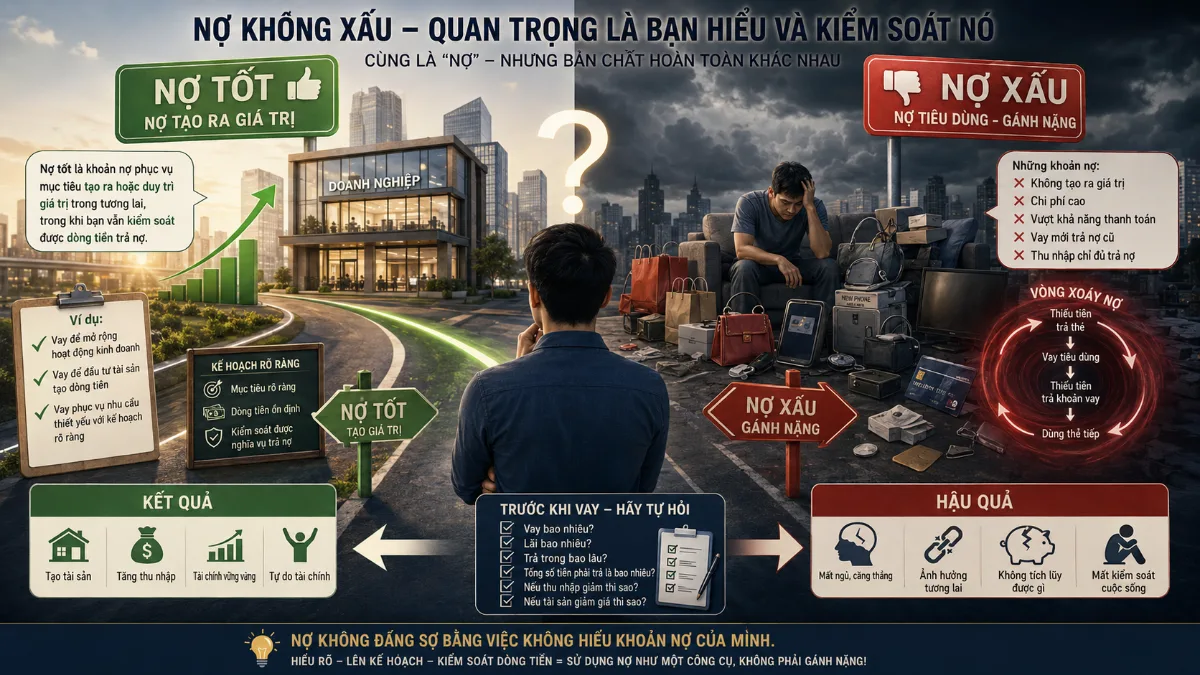
Điều quan trọng không nằm ở con số tháng đầu tiên, mà nằm ở chỗ khoản trả đó có giữ được khi lãi suất thay đổi hay không.
Đừng chỉ nhìn lãi suất ưu đãi
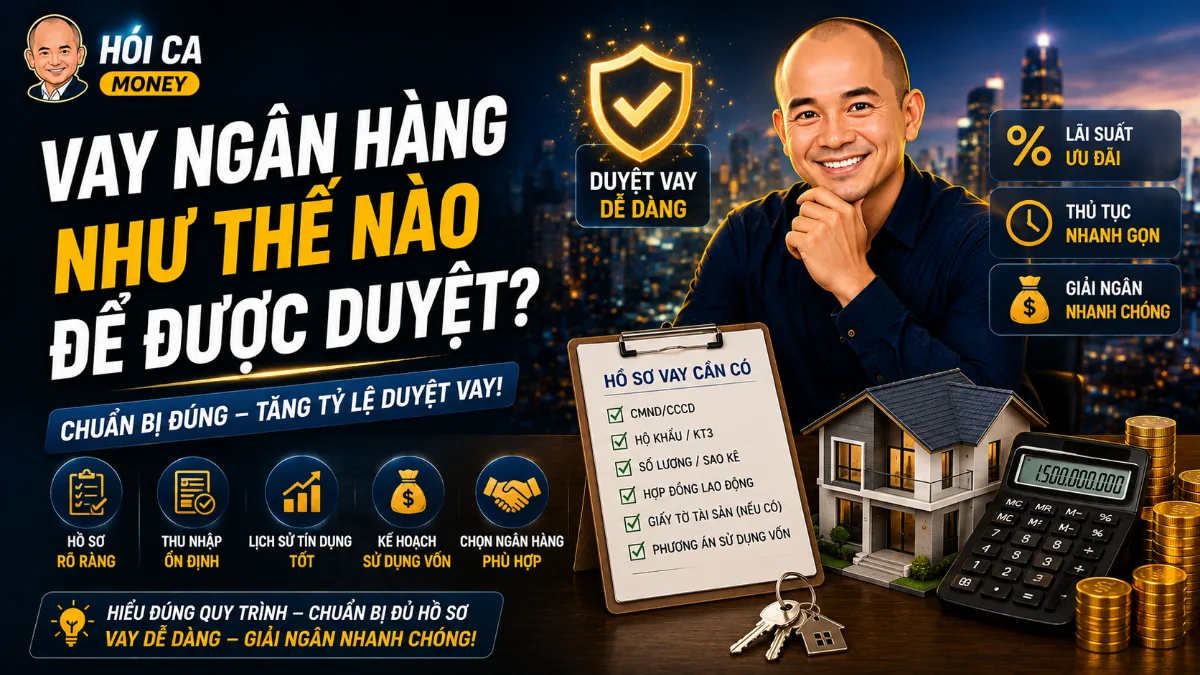
Nhiều gói vay quảng cáo lãi suất ưu đãi rất thấp trong 1 đến 2 năm đầu. Điều cần hỏi rõ trước khi ký là lãi suất sau khi hết ưu đãi được tính như thế nào, gồm lãi suất cơ sở cộng với biên độ bao nhiêu, và có những khoản phí nào đi kèm.
Một mức lãi ưu đãi thấp nhưng sau đó thả nổi cao, cộng thêm phí trả nợ trước hạn, có thể khiến tổng chi phí vay cao hơn nhiều so với cảm giác rẻ ban đầu.
Vì vậy, đừng chỉ hỏi ngân hàng nào cho lãi thấp nhất trong năm đầu. Hãy hỏi thêm: sau ưu đãi, mình sẽ trả bao nhiêu, và nếu muốn trả trước thì mất thêm bao nhiêu.
3 câu hỏi trước khi ký
Câu hỏi 1: Nếu lãi suất tăng thêm 3%, mỗi tháng mình trả thêm bao nhiêu và có trả nổi không? Với ví dụ trên, mức tăng từ 9% lên 12% đã làm khoản trả tăng thêm khoảng 4 triệu đồng mỗi tháng. Nếu khoản tăng đó đã khiến ngân sách gia đình căng thẳng, thì khoản vay hiện tại có thể đang ở mức rủi ro.
Câu hỏi 2: Nếu thu nhập giảm 20% trong 6 tháng, quỹ dự phòng đủ trả nợ trong bao lâu? Tiền trả trước cho căn nhà và quỹ dự phòng không nên là cùng một khoản tiền. Trước khi ký, hãy tách riêng một khoản đủ trả nợ và chi phí thiết yếu trong ít nhất 6 tháng, để một biến cố ngắn hạn không buộc mình phải bán gấp căn nhà.
Câu hỏi 3: Tổng chi phí vay là bao nhiêu, không chỉ lãi suất quảng cáo? Với ví dụ minh họa 18 triệu đồng mỗi tháng trong 240 tháng, tổng số tiền trả là khoảng 4,32 tỷ đồng, trừ gốc vay 2 tỷ đồng thì phần lãi minh họa là khoảng 2,32 tỷ đồng nếu giữ nguyên lãi suất 9% suốt thời gian vay. Thực tế lãi suất thay đổi nên con số này sẽ khác, nhưng cách tính này giúp mình nhìn rõ vay mua nhà không chỉ là tiền gốc.
3 bước tự kiểm tra trước khi vay
Bước 1: Tính tỷ lệ trả nợ trên thu nhập ròng ổn định. Cộng toàn bộ khoản trả nợ hàng tháng, gồm vay mua nhà và các khoản nợ khác như thẻ tín dụng hay vay xe, rồi chia cho thu nhập ròng ổn định của gia đình. Một mức tham khảo thường được nhắc đến là dưới khoảng 40%, nhưng con số phù hợp vẫn phụ thuộc vào chi phí sinh hoạt và số người phụ thuộc của từng gia đình.
Bước 2: So sánh tổng chi phí, không chỉ lãi tháng đầu. Đọc kỹ lãi suất sau ưu đãi, phí trả nợ trước hạn, phí thẩm định và điều kiện bảo hiểm. Một gói vay có lãi tháng đầu thấp chưa chắc đã rẻ hơn trong toàn bộ thời gian vay.
Bước 3: Đặt lịch nhắc trước ngày hết ưu đãi. Trước ngày hết ưu đãi khoảng một tháng, hãy kiểm tra lại lãi suất mới, khả năng trả nợ và phương án cơ cấu lại khoản vay nếu cần. Đừng để lãi suất mới tự động áp dụng mà mình không chuẩn bị trước.
Hói Ca chốt lại
Vay mua nhà không phải là quyết định sai. Quyết định rủi ro là vay theo số tiền tối đa ngân hàng cho vay, thay vì vay theo khả năng trả đều trong nhiều năm.
Một căn nhà phù hợp không chỉ là căn nhà mình thích nhất hôm nay, mà là căn nhà mà khi lãi suất tăng, khi thu nhập chững lại một thời gian, mình vẫn trả được đều và không phải bán gấp vì áp lực dòng tiền.
Nội dung trên mang tính cung cấp thông tin và kiến thức tham khảo. Lãi suất và điều kiện vay cần được kiểm tra trực tiếp tại từng ngân hàng vào thời điểm giao dịch.